
LA LOI EST AVEC VOUS (POUR UNE FOIS)
Publié le vendredi 16 octobre 2026 - La Haye
Chères habitantes, chers habitants,
En mairie ou au détour d'une rencontre dans le village, je suis alerté presque quotidiennement par des situations qui me touchent et m’interpellent : des démarches frauduleuses, des tentatives d’escroquerie bien rodées, et trop souvent des préjudices financiers bien réels subis par des administrés, ou évités de justesse grâce à un réflexe de prudence.
Face à des méthodes de plus en plus sophistiquées (faux conseillers bancaires, usurpations de numéros, pressions psychologiques), le sentiment d'isolement et de culpabilité prend souvent le dessus. Pourtant, la loi évolue pour rééquilibrer la donne, mais ces textes juridiques restent souvent méconnus et complexes à déchiffrer.
Mon rôle d’élu, c’est aussi d'être à vos côtés pour vous protéger, vous informer et vous donner les clés face à ces abus. Vous n'avez pas à porter seuls le poids de ces arnaques : les règles changent, et vos droits sont désormais bien mieux garantis face aux banques.
Voici un point clair et concret sur ce que dit la nouvelle réglementation européenne et sur la manière dont elle vous défend désormais :
Le cadre européen de lutte contre la fraude bancaire a franchi un cap décisif avec le paquet réglementaire DSP3 / Règlement PSR (Payment Services Regulation) et les récentes clarifications de la Cour de justice de l'Union européenne.
Pendant des années, le bras de fer tournait presque systématiquement au désavantage du client : dès qu'une opération frauduleuse était validée par une double authentification (code SMS, application mobile), les établissements bancaires invoquaient la « négligence grave » de l'utilisateur pour refuser tout remboursement. Désormais, les règles du jeu s'inversent de manière très concrète.
1. Le principe : rembourser d'abord, enquêter ensuite
La règle fondamentale imposée par l'Europe est celle du remboursement immédiat. Dès qu'un client conteste une opération non autorisée, la banque doit recréditer les fonds au plus tard le jour ouvrable suivant.
Elle ne peut plus bloquer ce remboursement sur un simple soupçon d'imprudence ou de négligence. La seule exception admise pour refuser de payer d'emblée est d'avoir des motifs sérieux de penser que le client est lui-même l'auteur ou le complice de l'escroquerie, ce qui exige un signalement formel auprès des autorités de contrôle.
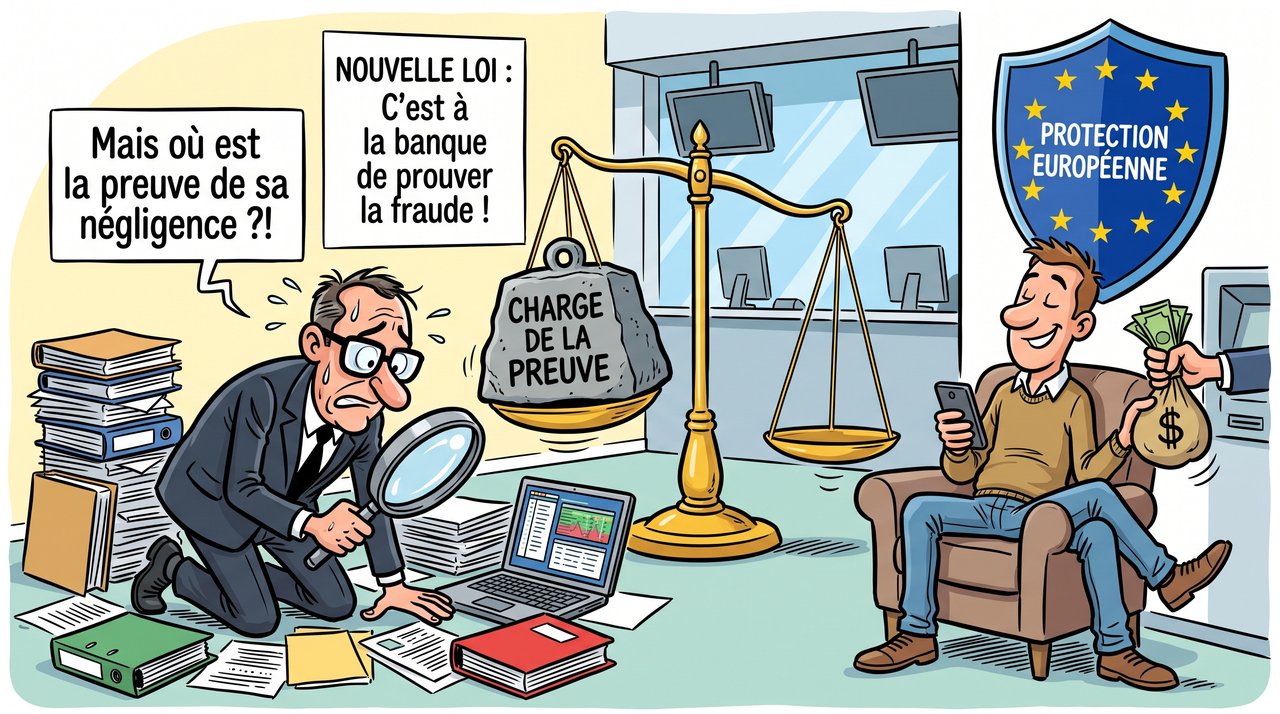
2. Une charge de la preuve intégralement portée par la banque
C'est le pivot de la nouvelle réglementation : ce n'est plus à la victime de démontrer sa bonne foi, mais à la banque de prouver la faute lourde du client.
Pour espérer réclamer la restitution des fonds après coup, la banque doit apporter des preuves matérielles tangibles :
-
Le simple fait qu'un mot de passe ou qu'une clé d'accès ait été saisie ne suffit plus du tout à caractériser une négligence.
-
La banque doit établir que son client a manifesté une imprudence inexcusable face à un danger qui aurait dû être évident, compte tenu de son niveau d'aisance technique et du contexte.
-
Si le dossier est contesté, c'est à l'établissement d'engager les démarches ou la procédure judiciaire pour récupérer les sommes, déchargeant ainsi l'usager de l'avance des frais et des démarches contentieuses.
3. La fin du piège du « faux conseiller » (spoofing)
L'ingénierie sociale – où des escrocs usurpent le numéro de téléphone ou l'identité de l'établissement bancaire – constituait jusqu'ici une zone grise où les victimes se voyaient souvent reprocher d'avoir validé elles-mêmes les virements.
Le nouveau texte intègre expressément cette réalité :
-
Responsabilité automatique du prestataire : Lorsqu'un pirate manipule un client en se faisant passer pour un employé de sa banque (usurpation d'identité téléphonique ou par message), l'opération est requalifiée en transaction non autorisée, obligeant l'établissement à indemniser le préjudice.
-
Vérification obligatoire du bénéficiaire : Le système de concordance obligatoire entre le nom du titulaire et l'IBAN (Confirmation of Payee) devient la norme sur l'ensemble des virements. Si la banque omet de signaler une discordance avant l'envoi des fonds, sa responsabilité est engagée d'office.
Cette évolution met fin au déséquilibre où le risque d'innovations financières parfois vulnérables reposait uniquement sur les épaules du grand public : les banques ont désormais l'obligation légale de sécuriser leurs systèmes en amont, sous peine d'en assumer directement le coût financier.
Publié par JM Gaillon